O Pix crédito é uma operação que usa o limite do cartão de crédito para realizar transferências via Pix, sem depender do saldo disponível na conta corrente. O valor chega na hora para quem recebe — como em qualquer Pix comum —, enquanto quem envia paga o montante na fatura do cartão, com a possibilidade de parcelar conforme as condições da instituição.
Ao longo deste artigo, você vai encontrar como a operação funciona na prática, quais taxas e encargos são cobrados, uma comparação entre o custo do Pix crédito e outras formas de crédito disponíveis, e um passo a passo para realizar a transferência pelo app do banco.
Como o Pix crédito funciona na prática
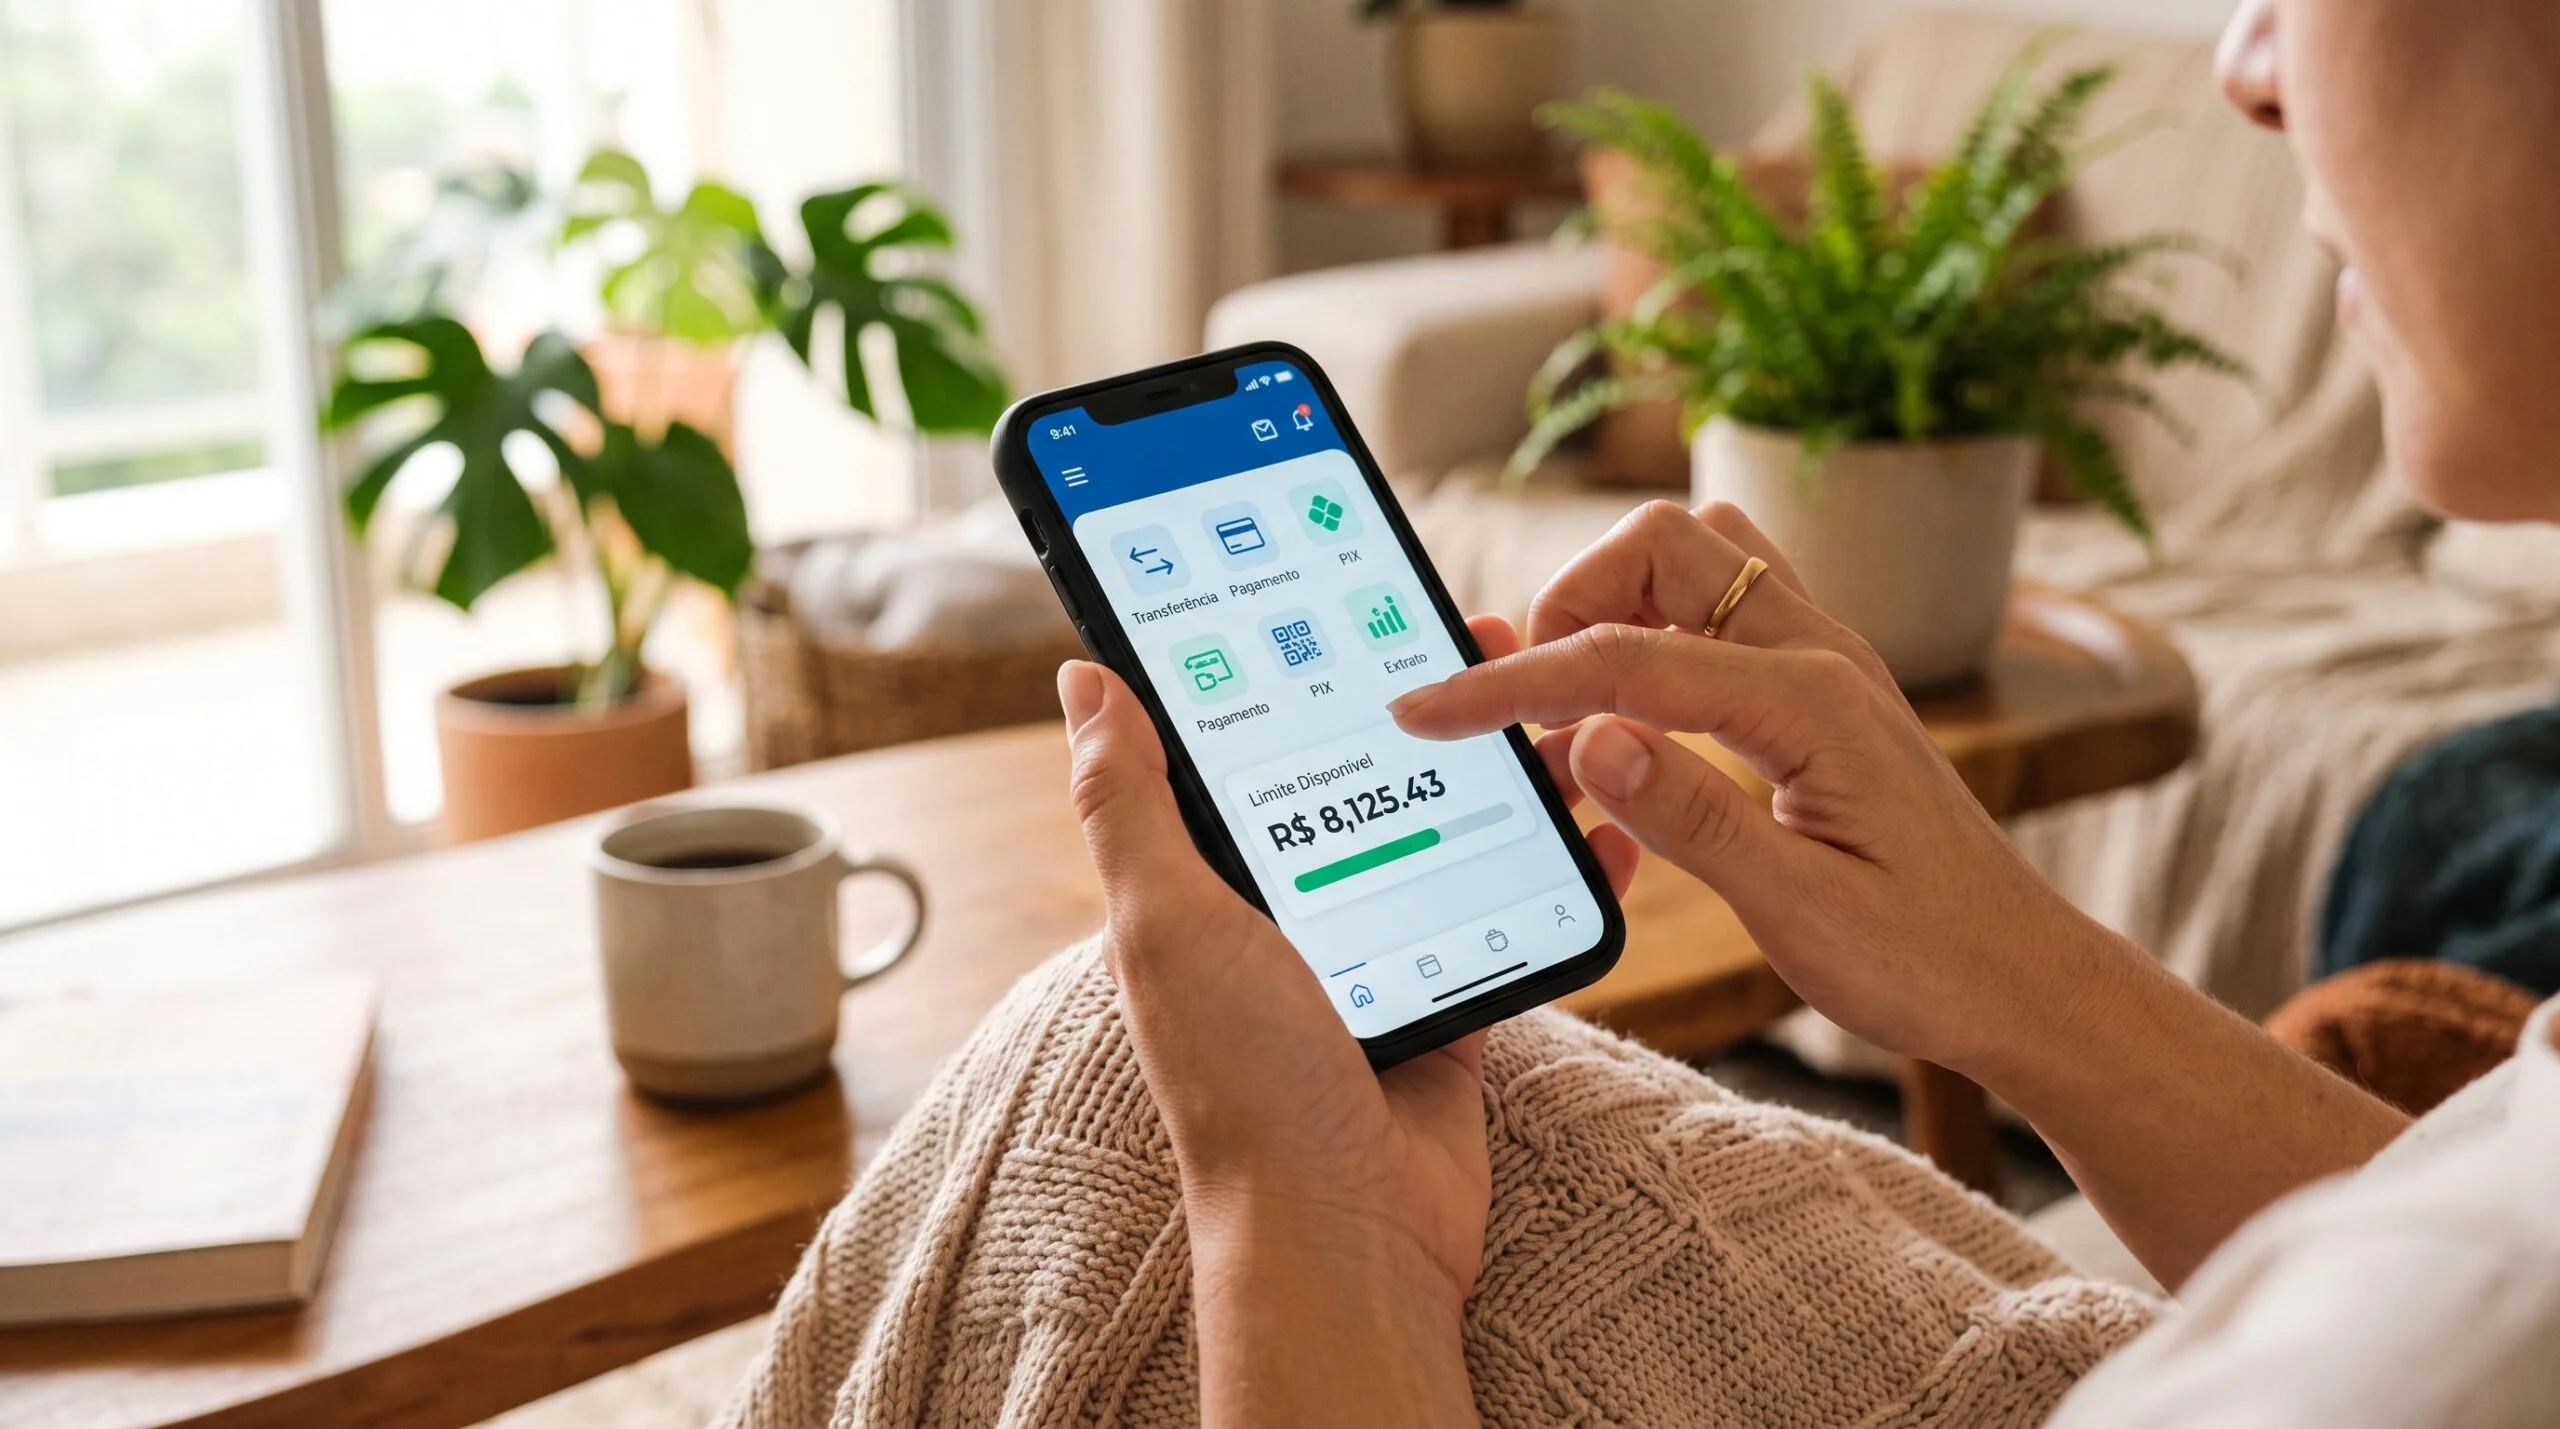
O dinheiro enviado via Pix crédito não sai da conta corrente: ele é descontado do limite do cartão de crédito, da mesma forma que uma compra parcelada em loja. Para quem recebe, o Pix chega na hora, sem nenhuma marcação ou diferença em relação a uma transferência convencional.
Vale deixar claro que o Pix crédito não é uma modalidade oficial do arranjo Pix criado pelo Banco Central. Trata-se de uma operação de crédito que cada instituição financeira oferece de forma independente, usando a infraestrutura do Pix para a transferência em si. Por isso, as condições, taxas e disponibilidade variam de banco para banco.
O valor da operação aparece na fatura do cartão como uma compra, e o parcelamento pode variar de 1x a 18x dependendo da instituição. Algumas permitem pagar à vista na fatura seguinte; outras oferecem opções de parcelamento com juros. Em todos os casos, o custo total fica visível antes da confirmação no app.
Pix crédito: quais taxas e custos estão envolvidos
Diferente do Pix tradicional, que é gratuito para pessoas físicas, o Pix crédito envolve custos que variam conforme a instituição e o perfil de crédito de cada pessoa.
Taxas cobradas na operação
Ao usar o Pix crédito, há pelo menos dois tipos de encargos que entram no cálculo:
- Taxa de serviço da operação: cobrada pela instituição financeira pelo uso do limite do cartão para a transferência. O valor varia conforme o banco e o perfil de crédito da pessoa.
- Juros no parcelamento: quando o valor é dividido em mais de uma parcela, incidem juros sobre o montante total. Quanto mais parcelas, maior o custo acumulado.
- Diferença entre à vista e parcelado: pagar à vista na fatura ainda gera a taxa de serviço, mas evita os juros do parcelamento. Parcelar aumenta o custo total da operação.
Antes de confirmar qualquer operação, o app mostra uma simulação com o custo total. Esse é o momento certo para avaliar se o valor faz sentido para a situação.
Como o IOF incide sobre o Pix crédito
Por ser uma operação de crédito, o Pix crédito está sujeito ao IOF (Imposto sobre Operações Financeiras). Esse custo costuma passar despercebido porque aparece embutido no valor total da operação, sem destaque separado.
Para ter clareza sobre o custo real, a orientação é verificar o CET (Custo Efetivo Total) antes de confirmar a transferência. O CET reúne todos os encargos — taxa de serviço, juros e IOF — em um único percentual, o que facilita a comparação com outras opções de crédito.
Quando o Pix crédito pode compensar e quando evitar
Nem toda situação pede um Pix crédito. Avaliar o custo total da operação em relação a outras alternativas de crédito ajuda a tomar uma decisão mais informada.
Situações em que o Pix crédito pode ser útil
Há contextos em que recorrer ao Pix crédito faz sentido financeiro:
- Emergência sem saldo: quando o pagamento precisa acontecer na hora e não há saldo disponível em conta.
- Aproveitar desconto à vista: quando uma loja oferece desconto para pagamento via Pix, mas a pessoa não tem saldo no momento. Se o desconto superar o custo da operação, pode valer a pena.
- Concentrar gastos na fatura: para quem prefere centralizar todas as despesas no cartão por questões de controle ou pontuação em programas de recompensa.
Nesses casos, o custo da operação pode ser menor do que o prejuízo de perder a oportunidade ou de recorrer a uma alternativa mais cara.
Quando outras formas de crédito podem sair mais baratas
O Pix crédito nem sempre é a opção de menor custo. Em algumas situações, vale comparar:
- Empréstimo pessoal: em geral, tem CET menor do que o Pix crédito parcelado, sobretudo para valores maiores e prazos mais longos.
- Crédito consignado: para quem tem acesso, costuma ter as menores taxas do mercado de crédito pessoal.
- Linha de crédito pré-aprovada em apps financeiros: algumas instituições oferecem linhas de crédito com condições diferentes do cartão. No caso do Mercado Pago, por exemplo, existe a opção de usar a Linha de Crédito para fazer um Pix, o que pode ter taxas e condições distintas das do cartão de crédito convencional.
- Cheque especial: em geral, tem taxas elevadas e não costuma ser a melhor alternativa, mas pode ser útil para cobrir valores pequenos por poucos dias.
O critério mais prático é comparar o CET de cada opção antes de decidir. Quem tem acesso a um empréstimo pessoal com taxa menor do que a do Pix crédito parcelado, por exemplo, pode sair com um custo total inferior ao optar pelo empréstimo.
Passo a passo para fazer um Pix crédito pelo app do banco
O fluxo abaixo funciona na maioria dos apps bancários que oferecem essa função:
- Abra o app da sua instituição financeira e acesse a área de Pix.
- Selecione a opção de transferência e insira a chave Pix, QR Code ou dados do destinatário.
- Digite o valor que deseja enviar.
- Na etapa de escolha da forma de pagamento, selecione “crédito” ou “cartão de crédito” (a nomenclatura varia por app).
- Verifique a simulação de parcelas e o custo total da operação, incluindo taxas e CET.
- Confirme a operação com sua senha ou biometria.
O fluxo pode variar conforme a instituição. Além disso, nem todos os bancos ou fintechs oferecem essa função — a disponibilidade depende de análise de crédito e elegibilidade. Se a opção não aparecer no app, pode ser que o perfil ainda não tenha acesso ou que a instituição não ofereça o produto.
Cuidados para usar o Pix crédito sem comprometer o orçamento
Usar o Pix crédito com critério faz diferença no equilíbrio financeiro do mês. Alguns pontos merecem atenção:
- Evite cair no rotativo do cartão: se não for possível pagar a fatura integral, os juros do rotativo — entre os mais altos do mercado, segundo o Banco Central — podem transformar uma operação pequena em uma dívida cara.
- Não use como complemento recorrente da renda: o Pix crédito pode ser uma saída pontual, mas o uso frequente indica desequilíbrio no orçamento que merece atenção.
- Inclua as parcelas no planejamento mensal: antes de confirmar o parcelamento, verifique se o valor das prestações cabe no orçamento dos meses seguintes sem comprometer outros compromissos.
- Confira o limite disponível no cartão: usar o limite para Pix crédito reduz o saldo disponível para outras compras. Vale checar se o valor não vai comprometer gastos planejados.
Quando usada com planejamento, essa ferramenta pode ser uma aliada em momentos pontuais. O que faz a diferença é ter clareza sobre o custo real da operação antes de confirmar.
Perguntas frequentes sobre Pix crédito
O Pix crédito é a mesma coisa que o Pix tradicional?
Não. O Pix tradicional usa o saldo da conta corrente e é gratuito para pessoas físicas. O Pix crédito usa o limite do cartão de crédito, envolve taxas e funciona como uma operação de crédito. Para quem recebe o valor, não há nenhuma diferença: o dinheiro chega na hora, como em qualquer Pix.
Posso fazer Pix crédito para mim mesmo?
Depende da instituição financeira. Alguns apps permitem enviar Pix crédito para uma chave Pix de titularidade da própria pessoa, o que pode ser útil em situações específicas. Mesmo assim, a operação gera uma dívida na fatura do cartão, com as mesmas taxas e encargos de qualquer outro Pix crédito.
Todas as instituições financeiras oferecem Pix crédito?
Não. A disponibilidade varia conforme a instituição e está sujeita a análise de crédito. A opção aparece no app no momento da transferência apenas para quem tem elegibilidade aprovada. Se a função não estiver disponível, pode ser necessário entrar em contato com o banco para verificar os requisitos.
O Pix crédito tem limite de valor?
O limite depende do saldo disponível no cartão de crédito e da análise de crédito da instituição. Em alguns casos, o limite para Pix crédito pode ser inferior ao limite total do cartão, pois a instituição pode estabelecer um teto específico para esse tipo de operação.
Ter opções de crédito acessíveis pelo celular amplia a flexibilidade na hora de organizar o orçamento. O app do Mercado Pago oferece tanto o Pix crédito pelo cartão quanto pela Linha de Crédito, o que permite escolher a modalidade com as condições mais adequadas para cada situação. Vale explorar as opções disponíveis no app e comparar o CET de cada uma antes de decidir.
Consulte condições e tarifas em: