Há modelos gratuitos de planilhas para controlar gastos disponíveis tanto no Excel quanto no Google Sheets, e eles cobrem desde finanças pessoais até o controle de despesas de pequenos negócios. A escolha do modelo certo depende do perfil de quem vai usá-lo: uma pessoa que quer mapear gastos do dia a dia tem necessidades diferentes de quem gerencia as finanças de uma família ou de quem trabalha por conta própria com renda variável.
Ao longo deste artigo, você vai encontrar os principais modelos de planilha de controle financeiro organizados por tipo de uso, com critérios objetivos para comparar as opções e dicas práticas para personalizar o modelo escolhido — porque o maior obstáculo não é encontrar uma planilha, mas manter o hábito de preenchê-la.
Planilhas para controlar gastos pessoais e do dia a dia
Quem quer começar a acompanhar para onde o dinheiro vai pode optar por dois formatos de planilha com enfoques diferentes: o registro diário e o resumo mensal.
Planilha de gastos diários
A planilha de gastos diários funciona com uma linha por lançamento: data, categoria, descrição e valor. Ao final de cada semana, o modelo soma automaticamente o que foi gasto por categoria, o que ajuda a identificar aqueles pequenos gastos que passam despercebidos — o café, o transporte por app, a assinatura esquecida.
Esse formato serve para quem tem dificuldade em perceber para onde vai o dinheiro no curto prazo. Modelos gratuitos com essa estrutura estão disponíveis na galeria de templates do Google Sheets, no site da Mobills e em materiais educativos da B3.
Principais características desse modelo:
- Registro por data com categorias predefinidas
- Soma semanal e mensal por categoria
- Campo para diferenciar gastos essenciais de variáveis
- Compatível com Excel e Google Sheets
Planilha de controle financeiro pessoal mensal
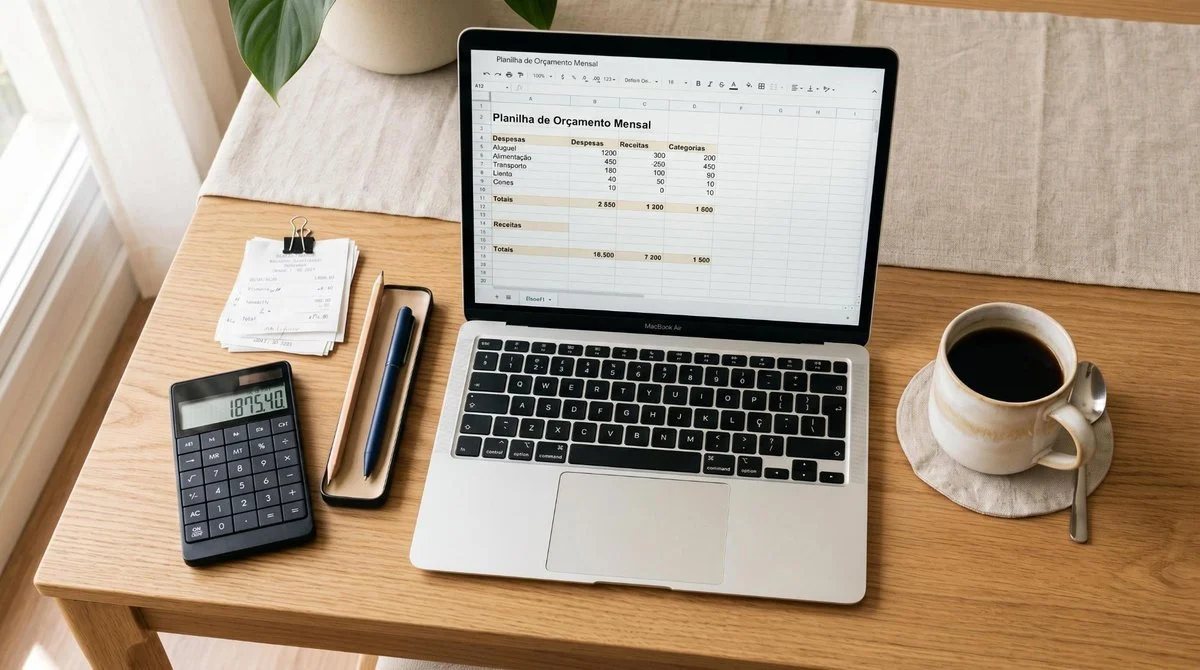
A planilha mensal oferece uma visão consolidada do mês: receitas de um lado, despesas fixas e variáveis do outro, com saldo ao final. Ela não detalha cada gasto individualmente, mas permite enxergar se o mês fechou no positivo ou no negativo e onde estão os maiores pesos no orçamento.
Esse modelo funciona bem para quem já tem noção dos próprios gastos e quer monitorar o equilíbrio entre o que entra e o que sai. A estrutura costuma incluir:
- Campo de receitas (salário, freelances, rendimentos)
- Despesas fixas (aluguel, mensalidades, parcelas)
- Despesas variáveis (alimentação, lazer, transporte)
- Saldo final e comparativo com o mês anterior
A diferença prática entre os dois formatos é direta: a planilha diária dá mais detalhamento e é útil para quem quer rastrear padrões de consumo; a mensal oferece visão macro e é suficiente para quem só quer saber se está gastando mais do que ganha.
Planilhas para controlar gastos familiares e orçamento doméstico
Quando as finanças envolvem mais de uma pessoa, a estrutura da planilha precisa refletir isso. Uma planilha de gastos familiares costuma organizar as despesas por categoria doméstica — moradia, alimentação, educação, transporte, saúde e lazer — e pode incluir uma coluna por membro da família para mostrar quem arcou com cada gasto.
Uma boa planilha para orçamento doméstico deve ter, no mínimo, estes elementos:
- Categorias de despesas domésticas separadas por tipo
- Campo para registrar quem pagou cada despesa
- Limite orçamentário definido por categoria
- Saldo mensal consolidado por categoria e total
- Espaço para metas de economia conjuntas
O modelo gratuito do Idec (Instituto Brasileiro de Defesa do Consumidor) é uma referência conhecida para esse perfil, com estrutura pensada para o contexto brasileiro. Para casais ou famílias que precisam editar a planilha ao mesmo tempo, o Google Sheets tem vantagem sobre o Excel por permitir colaboração em tempo real sem precisar compartilhar arquivos.
Definir limites por categoria antes do início do mês é um passo que vai além do registro: quando cada pessoa sabe qual é o teto de gastos com lazer ou alimentação fora de casa, as decisões financeiras do dia a dia ficam mais alinhadas. Isso reduz conflitos sobre dinheiro porque as expectativas já estão acordadas com antecedência.
Planilhas para controlar gastos de quem trabalha por conta própria
Quem empreende ou trabalha como freelancer lida com fluxos de renda variáveis, o que exige planilhas com campos diferentes das versões pessoais.
Planilha de controle de receitas e despesas para autônomos
O principal desafio de quem trabalha por conta própria é separar o que entra por projeto ou cliente do que sai como despesa operacional — e ainda distinguir isso das despesas pessoais. Uma planilha para autônomos bem estruturada resolve esse problema com campos específicos.
As funcionalidades essenciais desse modelo incluem:
- Registro de receitas por cliente ou projeto
- Separação entre despesas operacionais (ferramentas, internet, deslocamento) e pessoais
- Cálculo de lucro líquido mensal
- Campo para provisionar impostos e contribuições (como o DAS do MEI)
- Comparativo entre meses para identificar sazonalidade
O Sebrae disponibiliza gratuitamente planilhas voltadas a pequenos negócios e MEIs com essa estrutura, adaptadas à realidade fiscal brasileira. Esses modelos costumam incluir campos para fluxo de caixa e projeção de receita, o que os torna mais completos do que as versões pessoais.
Planilha de controle de dívidas e parcelamentos
Quem acumula parcelas de diferentes origens — cartão de crédito, financiamento, empréstimo pessoal — precisa de um modelo que organize todas as obrigações em um único lugar. A planilha de controle de dívidas lista cada compromisso com data de vencimento, valor da parcela, número de parcelas restantes, taxa de juros e saldo devedor total.
Esse tipo de planilha é útil tanto para pessoas físicas quanto para MEIs que precisam priorizar o pagamento de dívidas. Com os dados organizados, fica mais claro qual dívida custa mais caro em juros e, portanto, deve ser quitada antes. A lógica da priorização pelo custo dos juros é mais eficiente do que pagar as menores dívidas primeiro, e a planilha ajuda a visualizar isso com clareza.
Como escolher a melhor planilha para controlar gastos segundo o seu perfil
Com tantas opções disponíveis, a decisão pode parecer difícil. A forma mais objetiva de escolher é responder a quatro perguntas antes de baixar qualquer modelo:
- Nível de detalhamento: você quer registrar cada gasto individualmente ou prefere um resumo mensal?
- Acesso compartilhado: mais de uma pessoa vai preencher a planilha? Se sim, o Google Sheets é mais adequado do que o Excel offline.
- Plataforma: você prefere trabalhar no computador sem depender de internet (Excel) ou acessar de qualquer dispositivo na nuvem (Google Sheets)?
- Automação: você quer gráficos automáticos e alertas visuais, ou o registro simples já resolve?
A conexão entre perfil e modelo fica mais clara quando se pensa na rotina real. Quem quer apenas acompanhar se os gastos estão dentro do orçamento pode começar com uma planilha mensal pessoal — é o modelo mais direto e menos trabalhoso. Quem tem renda variável ou gerencia projetos paralelos vai se beneficiar de um modelo com fluxo de caixa e separação por fonte de receita.
O Excel tem vantagem quando se precisa de fórmulas mais complexas ou de uso offline com frequência. O Google Sheets ganha em praticidade para quem acessa pelo celular, quer compartilhar com outra pessoa ou prefere não depender de um único dispositivo. Nenhum dos dois é superior de forma absoluta: a escolha depende de como a pessoa usa as ferramentas no dia a dia.
Como personalizar uma planilha de gastos para não abandoná-la
O problema mais comum com planilhas de controle financeiro não é a falta de bons modelos — é o abandono. A maioria das pessoas baixa uma planilha, preenche por duas ou três semanas e para. Isso acontece quando o modelo não reflete a rotina real de quem o usa.
A personalização é o que transforma uma planilha genérica em uma ferramenta que funciona a longo prazo. Algumas ações práticas fazem diferença:
- Eliminar colunas desnecessárias: se você não tem carro, a categoria "combustível" só ocupa espaço e cria a sensação de que a planilha é grande demais.
- Criar categorias próprias: em vez de "lazer", use "streaming", "saídas" e "hobbies" separados — isso dá mais clareza sobre onde o dinheiro vai de fato.
- Definir um momento fixo na semana para atualizar: quinta à noite, domingo de manhã, qualquer horário que caiba na rotina. O que não tem hora marcada costuma não acontecer.
- Usar formatação condicional: configurar células para ficarem vermelhas quando o gasto superar o limite planejado é um recurso simples que transforma a planilha em um painel de alertas visuais.
Apps de controle financeiro podem complementar a planilha ao centralizar movimentações de forma automática. Por exemplo, o app do Mercado Pago permite acompanhar entradas e saídas diretamente pelo celular, o que pode servir como fonte de dados para quem prefere consolidar tudo na planilha ao final da semana. As duas ferramentas funcionam bem juntas: o app registra, a planilha organiza e analisa.
A consistência importa mais do que o modelo escolhido. Uma planilha simples preenchida toda semana gera mais resultado do que um modelo sofisticado abandonado no segundo mês.
Perguntas frequentes sobre planilhas para controlar gastos
Qual a diferença entre usar uma planilha e um app de controle financeiro?
As planilhas oferecem mais personalização: a pessoa define as categorias, as fórmulas e o layout conforme a própria necessidade. Os apps automatizam o registro de transações, enviam alertas e integram com contas bancárias, mas têm menos flexibilidade de personalização. As duas ferramentas funcionam bem de forma complementar — o app captura os dados no momento do gasto, e a planilha serve para análise e planejamento.
Existe uma planilha de gastos gratuita para Google Sheets?
O próprio Google Sheets oferece templates financeiros na galeria de modelos, acessíveis pelo menu "Arquivo > Novo > A partir de um modelo". Organizações como Mobills e Idec também disponibilizam planilhas gratuitas compatíveis com o formato do Google Sheets. Quem já tem uma planilha em Excel pode importá-la para o Google Sheets sem perder fórmulas ou estrutura.
Com que frequência devo atualizar minha planilha de gastos?
O ideal varia por perfil: quem quer mais detalhamento pode optar pelo registro diário; quem prefere praticidade pode atualizar uma vez por semana. O mais importante é manter uma rotina consistente — atualizações muito espaçadas aumentam o risco de esquecer lançamentos e comprometem a confiabilidade dos dados.
–
Manter o controle financeiro é um hábito que se constrói com o tempo, e a planilha certa é aquela que a pessoa realmente usa. Se quiser ir além da planilha e ter uma visão das suas movimentações financeiras direto no celular, o app do Mercado Pago permite acompanhar entradas, saídas e saldo de forma organizada, complementando o planejamento que você já faz na planilha.
–
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar