O mercado imobiliário brasileiro oferece oportunidades que vão além da compra e venda de imóveis. Este guia reúne estratégias avançadas, veículos de investimento e análise de riscos para quem já conhece o básico e quer aprofundar sua atuação em real estate.
Investir em real estate como investimento avançado no Brasil vai muito além de comprar um apartamento para alugar. O mercado imobiliário brasileiro oferece veículos como FIIs, CRIs, LCIs e desenvolvimento de terrenos, cada um com perfis distintos de risco, liquidez e retorno. Para quem já domina o básico, a evolução natural é combinar esses instrumentos, ler os ciclos econômicos com precisão e alinhar cada decisão ao perfil do portfólio.
Ao longo deste artigo, você vai encontrar um mapeamento dos principais veículos de investimento imobiliário disponíveis no país, estratégias para montar uma carteira diversificada dentro do setor, uma análise de como os ciclos econômicos afetam cada tipo de ativo e um guia sobre os riscos e aspectos regulatórios que toda pessoa investidora precisa considerar antes de alocar capital.
Veículos de real estate disponíveis para quem investe no Brasil
O mercado brasileiro oferece uma variedade de veículos para investir em real estate, cada um com características próprias de liquidez, risco e retorno. Conhecer essas opções é o primeiro passo para montar uma estratégia avançada.
Fundos de investimento imobiliário (FIIs) e suas categorias
Os fundos de investimento imobiliário são negociados na B3 e se dividem em quatro grandes categorias, cada uma com comportamento distinto conforme o ciclo econômico:
- FIIs de tijolo: investem em imóveis físicos como shoppings, galpões logísticos e lajes corporativas. A renda vem do aluguel dos ativos e a valorização das cotas depende, em parte, da ocupação dos imóveis.
- FIIs de papel: alocam em títulos de crédito imobiliário como CRIs e LCIs. São mais sensíveis às variações de juros e inflação, e costumam se beneficiar em cenários de Selic elevada.
- FIIs híbridos: combinam ativos físicos e títulos de crédito na mesma carteira, o que pode oferecer maior resiliência em diferentes fases do ciclo.
- FOFs (Fundos de Fundos): investem em cotas de outros FIIs, permitindo uma diversificação interna com gestão delegada a um gestor especializado.
A escolha entre essas categorias não é excludente. Uma carteira avançada pode abrigar diferentes tipos de FII com funções complementares dentro da estratégia.
CRIs, LCIs e outros títulos de crédito imobiliário
Os Certificados de Recebíveis Imobiliários (CRIs) e as Letras de Crédito Imobiliário (LCIs) são títulos de renda fixa com lastro no setor imobiliário. Para pessoas físicas, ambos contam com isenção de Imposto de Renda sobre os rendimentos, o que representa uma vantagem relevante na comparação com outros ativos de renda fixa.
Os CRIs são emitidos por securitizadoras e carregam risco de crédito do devedor do lastro — o que exige atenção ao rating da operação. As LCIs, por sua vez, são emitidas por instituições financeiras e têm cobertura do Fundo Garantidor de Créditos (FGC) até o limite vigente. Esses títulos funcionam como uma porta de entrada para exposição ao setor imobiliário com menor volatilidade do que os FIIs listados em bolsa.
Investimento direto em imóveis físicos: residencial, comercial e terrenos
O investimento direto em imóveis físicos exige capital mais elevado e apresenta baixa liquidez, mas oferece controle total sobre o ativo. Cada segmento tem dinâmicas próprias que precisam ser consideradas:
- Residencial: a demanda é mais estável, mas a rentabilidade do aluguel costuma ser menor em relação ao valor do imóvel do que no segmento comercial.
- Comercial: salas, lajes e galpões logísticos podem oferecer contratos mais longos e yields mais atrativos, com riscos de vacância mais concentrados em períodos de desaceleração econômica.
- Terrenos: a valorização depende do desenvolvimento urbano da região e pode ser expressiva, mas o ativo não gera renda durante o período de espera.
A escolha entre esses segmentos deve considerar o horizonte de investimento, a necessidade de liquidez e a capacidade de gestão do ativo.
Estratégias avançadas de real estate para diversificar o portfólio
Quem já conhece os veículos de investimento pode avançar para estratégias que combinam diferentes ativos e usam o crédito a favor da rentabilidade.
Combinação de veículos: como montar uma carteira imobiliária diversificada
Uma carteira imobiliária diversificada não precisa se concentrar em um único veículo. A combinação de FIIs de tijolo, CRIs e imóveis físicos pode criar exposição a diferentes ciclos e fontes de retorno ao mesmo tempo.
Um exemplo hipotético: uma parcela em FIIs de tijolo com foco em galpões logísticos poderia gerar renda recorrente via distribuição de dividendos. Outra parcela em CRIs indexados ao IPCA poderia funcionar como proteção contra a inflação. Um imóvel físico em região com potencial de valorização poderia contribuir com o crescimento patrimonial de longo prazo. Essa combinação não garante retornos, mas distribui o risco entre diferentes fontes de resultado.
A diversificação geográfica também merece atenção. Mercados como São Paulo, Curitiba e capitais do Nordeste apresentam dinâmicas distintas de valorização, vacância e demanda. Concentrar toda a exposição em uma única região pode amplificar riscos específicos daquele mercado local.
Alavancagem com crédito imobiliário e financiamento estratégico
O uso do crédito imobiliário como ferramenta de alavancagem é uma estratégia que pode ampliar o potencial de retorno — e também as perdas, caso o ativo não performe conforme o esperado. O Sistema Financeiro de Habitação (SFH) e o Sistema de Financiamento Imobiliário (SFI) são os dois marcos regulatórios que organizam o crédito imobiliário no Brasil, com regras distintas para valores de imóvel e taxas de juros.
A lógica da alavancagem funciona da seguinte forma: ao financiar parte do imóvel, a pessoa investidora mantém capital disponível para outros aportes. Se o retorno total do ativo — valorização mais renda de aluguel — superar o custo do financiamento, a operação poderia representar um ganho líquido positivo. O problema surge quando os juros do financiamento superam o retorno do ativo, o que transforma a alavancagem em um passivo. Por isso, a comparação entre o custo efetivo do crédito e o retorno esperado do investimento é uma etapa que não pode ser ignorada.
Como os ciclos econômicos afetam o real estate no Brasil
O mercado imobiliário brasileiro não se move de forma isolada. A taxa Selic, a inflação medida pelo IPCA e pelo IGP-M, e o crescimento do PIB são variáveis que influenciam de formas distintas cada veículo de real estate disponível no país.
Em ciclos de juros elevados, os FIIs de papel tendem a se beneficiar porque seus rendimentos costumam ser indexados ao CDI ou ao IPCA. Os FIIs de tijolo, por outro lado, podem sofrer desvalorização de cotas, já que a renda fixa convencional se torna mais atrativa como alternativa de investimento. Além disso, o crédito imobiliário fica mais caro, o que reduz a demanda por financiamentos e pode pressionar os preços dos imóveis.
Em ciclos de juros baixos, a dinâmica se inverte. O crédito imobiliário se torna mais acessível, o que impulsiona a demanda por imóveis e pode favorecer a valorização dos FIIs de tijolo. Nesse cenário, a renda fixa perde atratividade relativa e o investimento avançado em real estate tende a ganhar espaço nas carteiras.
A inflação também merece atenção específica. Os contratos de aluguel no Brasil costumam ser reajustados pelo IGP-M ou pelo IPCA, o que pode proteger a renda real do investidor em períodos de alta de preços. No entanto, reajustes elevados podem aumentar a inadimplência ou a rotatividade de inquilinos, o que gera um efeito colateral que precisa ser monitorado. Cada região do país — de São Paulo ao Nordeste — apresenta ciclos de valorização com timing e intensidade diferentes, o que reforça a importância da análise local dentro de qualquer estratégia de real estate no Brasil.
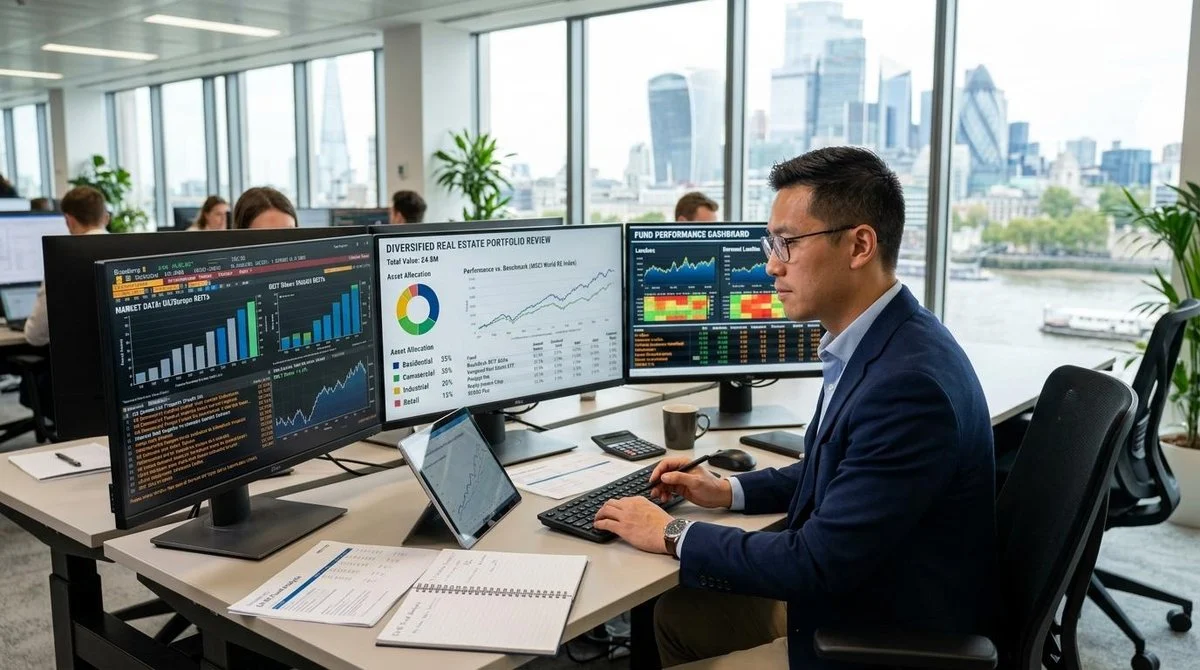
Riscos do investimento em real estate e como avaliar cada cenário
Todo investimento em real estate carrega riscos específicos que precisam ser avaliados antes da tomada de decisão. Ignorá-los pode comprometer tanto a rentabilidade quanto a liquidez do portfólio.
Os principais riscos a considerar incluem:
- Vacância prolongada: imóveis sem inquilino ou FIIs com alta taxa de desocupação comprometem a geração de renda recorrente.
- Inadimplência de inquilinos: afeta o fluxo de caixa em imóveis físicos e pode impactar os rendimentos distribuídos por FIIs de tijolo.
- Desvalorização macroeconômica: crises econômicas, alta de juros ou excesso de oferta em determinada região podem reduzir o valor dos ativos.
- Risco de liquidez: imóveis físicos podem levar meses para ser vendidos. Esse risco é menor em FIIs listados na B3, mas a liquidez diária varia conforme o fundo.
- Risco de crédito em CRIs: o calote do devedor do lastro pode impactar o retorno do título, sobretudo em operações sem garantias sólidas.
- Mudanças regulatórias: alterações na tributação ou na legislação sobre FIIs e crédito imobiliário podem afetar a rentabilidade dos ativos.
A due diligence — análise detalhada do ativo antes da compra ou do aporte — é uma das ferramentas mais eficazes para mitigar esses riscos. Combinada com a diversificação entre veículos e a manutenção de uma reserva de liquidez fora do setor imobiliário, ela pode reduzir a exposição a cenários adversos sem abrir mão do potencial de retorno do setor.
Aspectos regulatórios que quem investe em real estate no Brasil precisa conhecer
A regulamentação da CVM estabelece as regras para o funcionamento dos FIIs no Brasil. Entre as obrigações previstas, está a distribuição de pelo menos 95% do lucro auferido no semestre aos cotistas. Essa regra é um dos atrativos dos FIIs para quem busca renda recorrente, mas também limita a capacidade de reinvestimento interno dos fundos.
Do ponto de vista tributário, os rendimentos distribuídos por FIIs a pessoas físicas contam com isenção de IR, desde que cumpridas condições específicas — como o fundo ter no mínimo 50 cotistas e as cotas serem negociadas em bolsa. O ganho de capital na venda das cotas, por outro lado, é tributado. Para imóveis físicos, o ganho de capital na venda é tributado com alíquotas que variam conforme o valor e o prazo de posse. LCIs e CRIs também têm isenção de IR para pessoas físicas, o que os torna competitivos em relação a outros títulos de renda fixa.
Na aquisição de imóveis físicos, os custos regulatórios incluem o ITBI (Imposto de Transmissão de Bens Imóveis), a escritura pública e o registro em cartório. A matrícula atualizada do imóvel é um documento central na verificação da situação jurídica do bem — e sua análise faz parte de qualquer processo de due diligence bem conduzido. A legislação tributária e regulatória do setor pode mudar, e acompanhar essas atualizações é parte do trabalho de quem investe em real estate no Brasil com visão de longo prazo.
Perguntas frequentes sobre real estate como investimento no Brasil
Qual a diferença entre investir em FIIs e comprar um imóvel físico?
Os FIIs oferecem maior liquidez e permitem aportes com capital inicial menor, mas estão sujeitos à volatilidade das cotas no mercado secundário. O imóvel físico oferece maior controle sobre o ativo e pode ser usado como garantia em operações de crédito, mas exige capital elevado e tem baixa liquidez. A escolha depende do perfil de risco, do capital disponível e dos objetivos de cada pessoa investidora.
É possível investir em real estate no Brasil com pouco dinheiro?
Os FIIs permitem investimento a partir de uma única cota, com valores que podem ser bastante acessíveis dependendo do fundo. LCIs e CRIs também podem ter aportes iniciais menores, conforme a instituição emissora. O investimento direto em imóveis exige capital mais alto, mas o financiamento imobiliário pode ser uma alternativa para quem tem renda compatível com as exigências do crédito.
Como a taxa Selic influencia o investimento em real estate?
Uma Selic elevada tende a valorizar os FIIs de papel, que costumam ter rendimentos indexados ao CDI ou ao IPCA, e ao mesmo tempo encarece o crédito imobiliário. Uma Selic baixa pode impulsionar a valorização de imóveis físicos e de FIIs de tijolo, à medida que o crédito se torna mais acessível e a renda fixa perde atratividade relativa. A análise do ciclo de juros ajuda a definir a alocação entre os diferentes veículos de real estate.
Quais são os custos envolvidos ao investir em imóveis físicos no Brasil?
Os principais custos incluem o ITBI, a escritura, o registro em cartório e as taxas de financiamento, caso a compra seja feita com crédito. Depois da aquisição, entram os custos recorrentes: IPTU, condomínio, manutenção e eventuais reformas. Na venda, há a comissão de corretagem e a tributação sobre o ganho de capital. Mapear esses custos antes da compra é parte essencial da análise de viabilidade do investimento.
Organizar as finanças pessoais é uma etapa que pode facilitar a construção de qualquer portfólio de investimentos, incluindo o imobiliário. Manter o controle sobre entradas, saídas e reservas disponíveis permite identificar com clareza o capital disponível para novos aportes. Para isso, apps de gestão financeira podem ser aliados práticos no dia a dia — como é o caso do Mercado Pago, que permite organizar o dinheiro e fazer o saldo render enquanto a pessoa planeja seus próximos movimentos no mercado imobiliário.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar