Quem já acumulou um patrimônio elevado enfrenta desafios diferentes na hora de investir. Este guia reúne estratégias de diversificação que consideram o cenário brasileiro atual e vão além das recomendações convencionais.
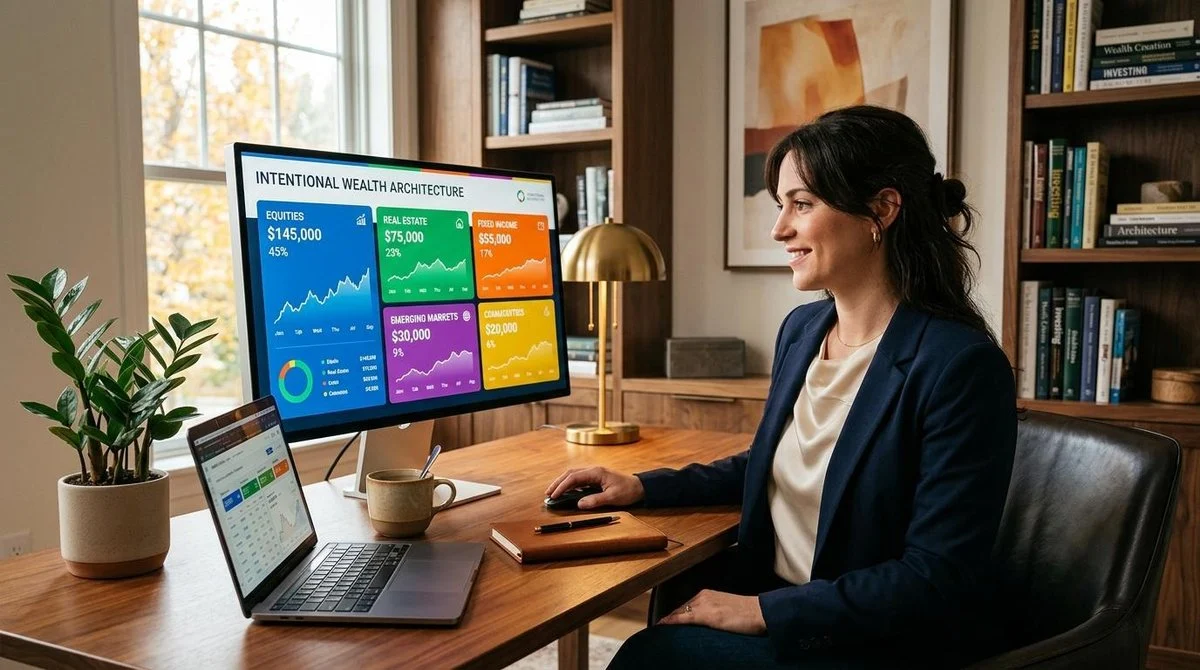
Diversificar patrimônio de alta renda no Brasil significa distribuir recursos entre classes de ativos com baixa correlação entre si — renda fixa sofisticada, renda variável, ativos reais, investimentos internacionais e alternativos —, ajustando a alocação ao momento econômico e aos objetivos de cada pessoa. Quando o patrimônio já está consolidado, a lógica muda: o foco deixa de ser acumulação e passa a ser preservação com crescimento real acima da inflação, o que exige uma arquitetura de carteira mais intencional e menos reativa.
Ao longo deste artigo, você vai encontrar estratégias de alocação adaptadas ao cenário brasileiro, classes de ativos que vão além do convencional, os erros mais comuns entre investidores de alta renda, considerações tributárias que afetam a rentabilidade líquida e um framework para tomar decisões de diversificação com mais clareza.
Por que diversificar patrimônio de alta renda exige uma lógica diferente
Quem começa a investir costuma focar em acumular: aportar com regularidade, buscar rentabilidade e construir uma base patrimonial. Quando esse patrimônio já existe, a pergunta muda. O desafio passa a ser como proteger o que foi construído enquanto ainda se busca crescimento real — e essa transição exige uma mudança de mentalidade que nem todo investidor faz no momento certo.
O risco de concentração é um dos problemas mais subestimados entre investidores com patrimônio elevado. Dados da Anbima indicam que mesmo carteiras do segmento private podem ter alta concentração em poucos produtos ou classes de ativos — com frequência, em renda fixa de curto prazo. Ter muito dinheiro não garante uma carteira bem diversificada; garante apenas acesso a mais produtos.
A diversificação eficaz não é pulverizar recursos em dezenas de ativos sem critério. É montar uma arquitetura patrimonial intencional, onde cada classe de ativo cumpre um papel definido: proteção contra inflação, geração de renda recorrente, exposição a crescimento, hedge cambial. Sem esse mapa, a carteira pode parecer diversificada na superfície e ainda assim concentrar riscos de forma invisível.
Estratégias para diversificar patrimônio de alta renda no cenário brasileiro
O mercado brasileiro oferece uma variedade de classes de ativos que, combinadas com visão estratégica, podem compor uma carteira robusta para patrimônios elevados. Cada categoria cumpre um papel diferente na arquitetura de diversificação.
Renda fixa além do CDI: debêntures, CRIs e CRAs
A renda fixa brasileira vai muito além do Tesouro Direto e dos CDBs atrelados ao CDI. Debêntures incentivadas, CRIs (Certificados de Recebíveis Imobiliários) e CRAs (Certificados de Recebíveis do Agronegócio) oferecem isenção de Imposto de Renda para pessoas físicas e, em geral, retornos superiores aos títulos públicos de prazo equivalente.
Esses instrumentos exigem atenção ao risco de crédito do emissor, já que não contam com a proteção do FGC (Fundo Garantidor de Créditos) para valores acima do limite garantido. Para quem tem patrimônio elevado — e portanto já supera esse limite em várias posições —, avaliar a qualidade do emissor e diversificar entre diferentes setores e emissores se torna parte do processo de análise.
Renda variável com foco em setores estratégicos
Ações de empresas de energia, agronegócio e infraestrutura têm apresentado comportamento distinto dos ciclos econômicos mais curtos, o que as torna interessantes como componente de longo prazo em carteiras de alta renda. ETFs setoriais permitem exposição a esses temas sem a necessidade de selecionar papéis individuais.
Fundos multimercado com gestão ativa também têm espaço nessa arquitetura. Eles podem combinar posições em juros, câmbio e renda variável dentro de uma única estrutura, o que agrega descorrelação à carteira sem exigir que o investidor gerencie cada posição de forma separada.
Ativos reais: imóveis e fundos imobiliários
Imóveis de alto padrão funcionam como âncora patrimonial por oferecerem proteção contra a inflação e geração de renda recorrente via aluguéis. Para quem prefere liquidez sem abrir mão da exposição ao setor, os FIIs (Fundos de Investimento Imobiliário) são uma alternativa listada em bolsa que distribui rendimentos mensais isentos de IR para pessoas físicas.
A combinação entre imóveis físicos e FIIs pode equilibrar dois objetivos: tangibilidade e liquidez. Imóveis físicos oferecem proteção contra volatilidade de mercado; FIIs permitem ajustes de posição com agilidade quando o cenário muda.
Investimentos internacionais como proteção cambial
A exposição a ativos fora do Brasil cumpre um papel específico na carteira de alta renda: proteger contra a desvalorização do real e diversificar o risco-país. BDRs (Brazilian Depositary Receipts) e ETFs globais negociados na B3 são caminhos acessíveis para quem quer começar essa exposição sem abrir conta no exterior.
Para patrimônios maiores, contas de investimento no exterior — em corretoras internacionais ou por meio de gestores especializados — oferecem acesso direto a mercados desenvolvidos, títulos soberanos de outros países e fundos não disponíveis no Brasil. Essa camada internacional tende a se comportar de forma diferente dos ativos locais, o que reduz a volatilidade geral da carteira.
Investimentos alternativos que complementam a diversificação de alta renda
Além das classes tradicionais, quem possui patrimônio elevado pode acessar oportunidades que não estão disponíveis para todo tipo de investidor. Esses ativos alternativos podem agregar retorno e descorrelação à carteira.
Private equity e venture capital
No Brasil, o acesso a private equity e venture capital se dá com frequência por meio dos FIPs (Fundos de Investimento em Participações). Esses fundos investem em empresas que ainda não têm capital aberto, com o objetivo de participar do crescimento antes de uma eventual abertura de capital ou venda estratégica.
O perfil de risco é mais elevado do que o de ativos tradicionais, e o prazo de maturação costuma ser longo — entre cinco e dez anos. A liquidez é restrita durante esse período, o que significa que o capital alocado não pode ser resgatado com agilidade. Em contrapartida, o potencial de retorno e a descorrelação com o mercado de ações tornam esses fundos atrativos para quem já tem as necessidades de liquidez cobertas por outras posições.
Ativos ligados a energia renovável e ESG
O mercado brasileiro de energia renovável tem crescido de forma consistente, impulsionado pela matriz energética do país e pela expansão do mercado livre de energia. Debêntures de infraestrutura verde e fundos temáticos ligados à transição energética são formas de capturar esse crescimento com benefícios fiscais em alguns casos.
Fundos com critérios ESG (ambientais, sociais e de governança) também ganharam espaço no Brasil nos últimos anos. Além do alinhamento com valores, esses fundos buscam empresas com governança mais sólida, o que pode reduzir riscos de longo prazo. A descorrelação com setores mais cíclicos é outro ponto que justifica sua inclusão em carteiras diversificadas.
Erros frequentes ao diversificar patrimônio de alta renda no Brasil
Identificar os padrões que levam a decisões equivocadas é tão importante quanto conhecer as melhores oportunidades. Alguns erros aparecem com frequência em carteiras de alta renda e costumam passar despercebidos justamente por parecerem decisões prudentes.
Os erros mais comuns incluem:
- Confundir quantidade de produtos com diversificação real. Ter dez CDBs de bancos diferentes ainda é concentração em renda fixa pós-fixada — não diversificação de classes.
- Ignorar a correlação entre ativos. Ter ações e FIIs do mesmo setor imobiliário não reduz o risco; em momentos de estresse, ambos tendem a cair juntos.
- Subestimar o impacto tributário na rentabilidade líquida. Um ativo com retorno bruto maior pode entregar menos do que outro com alíquota mais favorável, dependendo do prazo e da estrutura.
- Manter excesso de liquidez em CDI por inércia. A renda fixa de curto prazo tem seu papel, mas manter uma parcela desproporcional do patrimônio ali por comodidade representa um custo de oportunidade real.
- Não integrar o planejamento sucessório à estratégia de investimentos. A forma como o patrimônio está estruturado hoje afeta diretamente como ele será transferido no futuro — e isso tem implicações fiscais e jurídicas que merecem atenção antecipada.
Reconhecer esses padrões permite tomar decisões mais informadas e construir uma carteira que seja verdadeiramente diversificada, não apenas aparentemente.
Tributação e planejamento fiscal na diversificação de patrimônio
A tributação no Brasil varia de forma significativa entre as classes de ativos, e esse fator afeta diretamente a rentabilidade líquida de cada posição. A renda fixa segue a tabela regressiva de IR — com alíquotas que vão de 22,5% para resgates em até 180 dias até 15% para prazos acima de 720 dias. LCIs e LCAs são isentas de IR para pessoas físicas. FIIs distribuem rendimentos isentos, mas o ganho de capital na venda das cotas é tributado. Fundos de renda fixa e multimercado sofrem o come-cotas semestral, que antecipa parte do imposto mesmo sem resgate.
A rentabilidade bruta pode enganar quando o impacto tributário não entra no cálculo. Comparar ativos pela taxa nominal sem considerar a alíquota aplicável leva a escolhas que parecem vantajosas no papel, mas entregam menos no bolso. O critério de decisão mais relevante é sempre a rentabilidade líquida após tributos.
O cenário tributário brasileiro passa por discussões de reforma que podem alterar as regras de isenção e tributação de alguns instrumentos. Esse contexto reforça a importância de contar com assessoria especializada — planejadores financeiros e tributaristas com experiência em patrimônios elevados podem ajudar a estruturar a carteira de forma eficiente, antecipando mudanças e aproveitando as oportunidades fiscais disponíveis dentro da legislação vigente.
Perguntas frequentes sobre diversificação de patrimônio de alta renda
Qual a diferença entre diversificação e pulverização de investimentos?
A diversificação é a alocação intencional de recursos entre classes de ativos com baixa correlação entre si, com o objetivo de reduzir risco sem diluir o retorno esperado. A pulverização, por outro lado, é espalhar o capital em muitos produtos sem critério estratégico — o que pode criar a ilusão de segurança sem oferecer proteção real contra movimentos adversos de mercado.
Quanto do patrimônio de alta renda deve ir para investimentos internacionais?
Não existe um percentual único que sirva para todas as situações, pois a alocação ideal depende do perfil de risco, dos objetivos e do horizonte de tempo de cada pessoa. Entre especialistas, alocações entre 10% e 30% do patrimônio em ativos internacionais são referências comuns, com o objetivo principal de proteção contra a desvalorização do real e diversificação do risco-país.
Quem tem patrimônio elevado precisa de assessoria financeira?
A assessoria especializada pode ajudar a identificar oportunidades e riscos que passam despercebidos em uma gestão individual. Planejadores financeiros e tributaristas oferecem uma visão integrada da carteira, considerando tanto a alocação de ativos quanto a eficiência fiscal. O custo dessa assessoria tende a ser compensado pela melhor alocação e pela economia tributária que ela pode proporcionar ao longo do tempo.
Como o cenário econômico brasileiro afeta a diversificação de alta renda?
Juros elevados tornam a renda fixa atrativa no curto prazo, mas concentrar todo o patrimônio nessa classe representa um risco quando o ciclo muda. A instabilidade cambial reforça a importância de manter alguma exposição a ativos internacionais como proteção estrutural. Os ciclos econômicos brasileiros também exigem revisão da alocação com regularidade, para garantir que a carteira continue alinhada aos objetivos de preservação e crescimento.
Gerir um patrimônio elevado com inteligência envolve mais do que escolher bons ativos — envolve organizar o dia a dia financeiro de forma eficiente. Para quem busca ferramentas digitais que complementem essa gestão, o app do Mercado Pago, por exemplo, oferece remuneração automática do saldo disponível na conta, o que permite que o dinheiro parado entre aplicações continue trabalhando sem esforço adicional.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar