Criar uma rotina mensal financeira digital significa definir momentos fixos ao longo do mês para registrar receitas e despesas, revisar metas e ajustar gastos — tudo com o apoio de apps, contas digitais e planilhas. Não se trata de um planejamento que você faz uma vez e esquece, mas de um ciclo recorrente que se repete todo mês com ações concretas em cada fase.
Ao longo deste artigo, você vai encontrar um guia estruturado como um calendário mensal, com etapas divididas em três fases — início, meio e fim do mês —, além de ferramentas digitais úteis, automações que reduzem o esforço manual e hábitos que ajudam a manter a rotina funcionando por meses a fio.
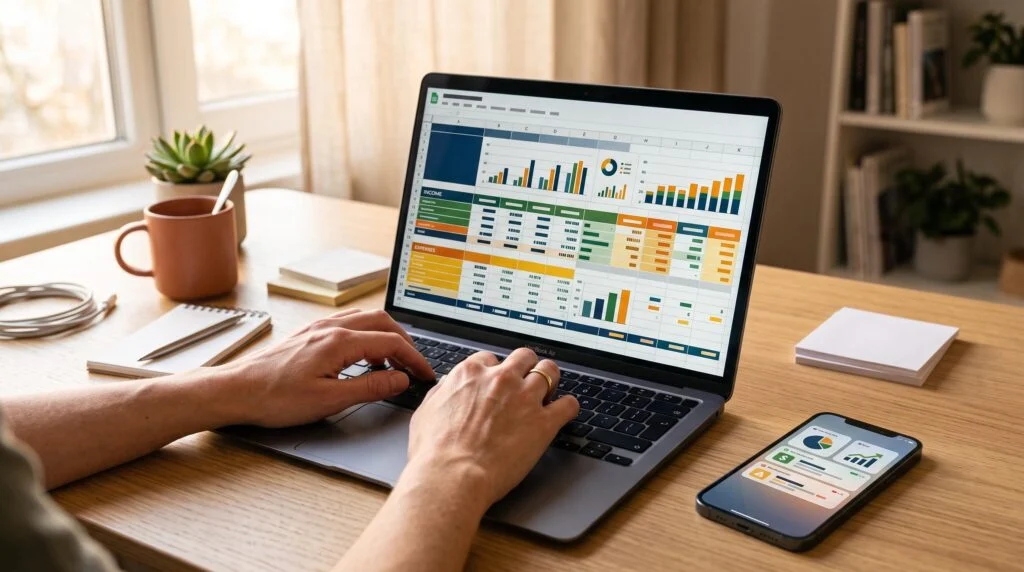
O que é uma rotina mensal financeira digital e por que ela funciona
Uma rotina financeira digital vai além de anotar gastos em um caderno ou checar o extrato de vez em quando. É um ciclo estruturado de ações que se repete todo mês, com datas, ferramentas e objetivos definidos. A diferença em relação a um planejamento pontual está justamente na recorrência: o hábito mensal permite identificar padrões, corrigir desvios antes que virem problemas e construir progresso ao longo do tempo.
A consistência é o que transforma intenção em resultado. Segundo dados do SPC Brasil e da CNDL, uma parcela relevante dos brasileiros não acompanha os próprios gastos com regularidade — o que contribui para o endividamento e a dificuldade de poupar. As ferramentas digitais entram como aliadas nesse processo porque reduzem o atrito: notificações automáticas, extratos categorizados e agendamentos eliminam parte do esforço que costuma fazer as pessoas abandonarem o controle financeiro.
O ponto central é que a tecnologia não substitui a decisão, mas torna mais viável manter o compromisso. Quando a rotina tem um formato claro e ferramentas que trabalham junto com você, a probabilidade de continuar aumenta.
Como criar uma rotina mensal financeira digital em três fases do mês
Dividir o mês em três fases ajuda a distribuir as tarefas financeiras sem acumular tudo em um único momento. Cada fase tem ações específicas que, juntas, formam o ciclo completo da rotina.
Início do mês: mapeamento de receitas e compromissos fixos
O primeiro momento da rotina serve para montar o panorama financeiro do mês que começa. O ponto de partida é registrar todas as receitas esperadas — salário, renda extra, freelances, transferências recorrentes — e em seguida listar os compromissos fixos: aluguel, financiamentos, assinaturas, parcelas e contas de consumo previsíveis.
Com esses dois blocos mapeados, você calcula a margem disponível para gastos variáveis e para a reserva do mês. Esse número é o orçamento real com o qual vai trabalhar nas próximas semanas. Ferramentas digitais ajudam nessa etapa ao centralizar as informações: contas digitais com extrato detalhado e apps de controle financeiro permitem visualizar entradas e saídas em um só lugar, sem precisar reunir comprovantes físicos.
Definir esse panorama no início do mês — e não no meio ou no fim — é o que dá direção às decisões de gasto ao longo dos dias seguintes.
Meio do mês: acompanhamento de gastos variáveis
Com o planejamento inicial feito, o meio do mês é o momento de checar se o que foi planejado corresponde ao que está acontecendo. A ação central aqui é comparar os gastos reais com o que foi previsto para cada categoria: alimentação, transporte, lazer, compras diversas.
Os apps de controle financeiro com categorização automática tornam essa comparação mais ágil. Em vez de revisar cada transação individualmente, você visualiza o total por categoria e identifica onde os gastos estão acima do esperado. Se o orçamento de alimentação já consumiu 80% do valor previsto na metade do mês, ainda há tempo de ajustar o comportamento antes do fechamento.
Esse acompanhamento intermediário é o que diferencia uma rotina ativa de um simples registro passivo. Ele transforma o controle financeiro em uma ferramenta de decisão, não apenas de documentação.
Fim do mês: revisão de resultados e ajustes para o próximo ciclo
O fechamento do mês é a fase mais estratégica da rotina. O objetivo é fazer um balanço real do período: quanto entrou, quanto saiu, quanto sobrou ou faltou, e em quais categorias os desvios foram maiores. Esse registro cria um histórico que vai se tornando cada vez mais valioso com o tempo.
Além dos números, vale anotar aprendizados qualitativos: houve um gasto imprevisto que poderia ter sido evitado? Alguma categoria ficou consistentemente acima do previsto por três meses seguidos? Essas observações alimentam os ajustes do ciclo seguinte.
Com base no balanço, você revisa as metas para o próximo mês — seja aumentar a reserva, reduzir gastos em uma categoria específica ou planejar uma compra maior. O fim do mês não é um encerramento, mas a ponte para o próximo ciclo começar com mais informação.
Ferramentas digitais que sustentam sua rotina financeira mensal
As ferramentas certas reduzem o atrito de manter a rotina ativa. Veja as principais categorias e o que cada uma resolve dentro do ciclo mensal:
- Apps de controle financeiro: categorizam gastos, geram relatórios por período e enviam alertas quando o limite de uma categoria se aproxima. São úteis sobretudo na fase de acompanhamento do meio do mês.
- Contas digitais com extrato detalhado: centralizam movimentações, mostram entradas e saídas em tempo real e, em muitos casos, já oferecem categorização automática das transações.
- Planilhas colaborativas (Google Sheets): para quem prefere personalização total, uma planilha no Google Sheets permite criar categorias próprias, fórmulas adaptadas e compartilhar o controle com outra pessoa da família.
- Pix agendado e débito automático: automatizam pagamentos recorrentes e transferências para reserva, eliminando a dependência de lembrança manual.
Por exemplo, o app do Mercado Pago oferece funcionalidades como extrato categorizado e rendimento automático do saldo, o que pode ser útil para quem quer centralizar o acompanhamento mensal em um único app. Outras contas digitais também oferecem recursos semelhantes — o critério de escolha deve ser a funcionalidade que melhor se encaixa na sua rotina.
A combinação de ferramentas varia conforme o perfil de cada pessoa. O importante é que as escolhas reduzam o trabalho manual e tornem a revisão mensal mais ágil, não mais complexa.
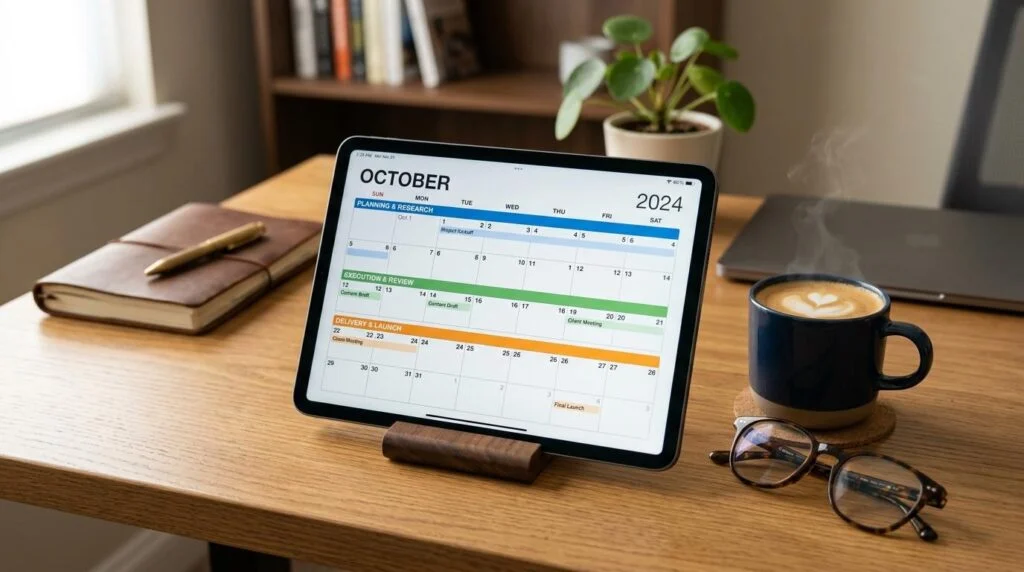
Automações que economizam tempo na rotina financeira digital
Um dos ângulos menos explorados no controle financeiro é o uso de automações digitais para reduzir a dependência de disciplina pura. Quando parte da rotina funciona sozinha, a margem para esquecimentos diminui.
A automação mais eficaz costuma ser a transferência programada para a reserva de emergência logo no dia do recebimento do salário. Ao configurar um Pix agendado ou uma transferência automática para uma conta separada assim que a renda entra, o valor reservado deixa de competir com outros gastos ao longo do mês. O mesmo princípio vale para contas fixas: o débito automático elimina o risco de atraso e os juros que vêm com ele.
Outra automação relevante são as notificações de limite de gasto disponíveis em muitos apps bancários. Você define um valor máximo para uma categoria — como alimentação ou lazer — e recebe um alerta quando se aproxima desse teto. Isso substitui a necessidade de checar o app com frequência e cria um gatilho de atenção no momento certo. A categorização automática de transações, disponível em vários apps de controle, também reduz o trabalho de classificar cada gasto manualmente, tornando a revisão do meio e do fim do mês mais ágil.
Hábitos que mantêm a rotina financeira digital funcionando todo mês
Montar a rotina é o primeiro passo; mantê-la ativa ao longo dos meses é o desafio real. O abandono costuma acontecer quando a rotina exige muito esforço concentrado ou quando não há nenhum gatilho que a ative com regularidade.
Uma estratégia que funciona para muitas pessoas é escolher um dia fixo da semana para uma revisão rápida de 10 a 15 minutos — checar o saldo, confirmar se os gastos estão dentro do planejado e ajustar algum detalhe se necessário. Esse hábito semanal reduz a carga do fechamento mensal, porque as informações já estão atualizadas. Configurar um lembrete recorrente no celular para esse momento transforma a intenção em ação concreta.
Compartilhar metas financeiras com alguém de confiança — um parceiro, familiar ou amigo — também pode aumentar o compromisso com a rotina. Não se trata de prestar contas, mas de ter uma referência externa que dá peso às decisões. Por fim, adaptar a rotina quando a renda mudar é parte natural do processo: se o salário aumenta ou diminui, os percentuais e valores de cada categoria precisam ser revistos. Uma rotina que não se adapta tende a ser abandonada; uma que evolui junto com a realidade se torna duradoura.
Perguntas frequentes sobre rotina mensal financeira digital
Preciso de um app pago para manter uma rotina financeira digital?
Não há necessidade de investir em ferramentas pagas para começar. Existem apps gratuitos e contas digitais sem custo que oferecem extrato categorizado, alertas de gasto e agendamento de pagamentos. Planilhas no Google Sheets também funcionam bem para quem prefere personalização sem custo adicional.
Quanto tempo por semana uma rotina financeira digital exige?
Uma revisão semanal pode levar entre 10 e 15 minutos. As ações maiores — o mapeamento no início do mês e o balanço no fechamento — podem demandar entre 30 e 40 minutos cada, dependendo do nível de detalhe que você queira registrar.
Como adaptar a rotina se minha renda é variável?
Uma abordagem útil é usar a média dos últimos três a seis meses como base de planejamento. Com esse valor de referência, você prioriza as despesas fixas e trabalha com percentuais — em vez de valores absolutos — para gastos variáveis e reserva. Assim, quando a renda for menor, os valores se ajustam proporcionalmente sem desorganizar o planejamento.
Uma conta digital com boas funcionalidades pode ser o ponto de partida para estruturar essa rotina. O app do Mercado Pago, por exemplo, oferece rendimento automático do saldo e extrato detalhado das movimentações, recursos que facilitam o acompanhamento mensal sem precisar de ferramentas adicionais. Vale explorar as funcionalidades disponíveis e avaliar se elas se encaixam na rotina que você quer construir.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299